
Grüner Wasserstoff: Anspruch und Realität
11. November 2026 | Lesedauer: 15 Minuten
Wasserstoff ist existenziell für die Energiewende und die Voraussetzung für CO₂-armen Stahl. STIL erklärt, worauf es jetzt ankommt.
Der Extremsommer 2026 ist Geschichte. Dennoch haben Waldbrände, Trockenheit und quälende Hitze das Jahr 2026 geprägt und werden dementsprechend bei der 31. UN-Klimakonferenz (COP31), die vom 9. bis 20. November im türkischen Antalya tagt, die Diskussionen mitbestimmen. Und damit die Frage, wie sich die Erderwärmung drosseln und der Klimaschutz stärken lassen. Um der Klimakrise Herr zu werden, will COP31-Gastgeber Türkei den globalen Anteil von Strom an der Energieversorgung deutlich erhöhen. Nach diesen Vorstellungen soll er bis 2035 von derzeit 20 auf 35 Prozent steigen. Für die Industrie heißt das: Wo sich Prozesse direkt elektrifizieren lassen, muss Strom die wichtigste Energiequelle sein. Wo für Verarbeitungsprozesse Hitze oder chemische Reduktion nötig sind, übernimmt erneuerbarer Wasserstoff eine Schlüsselrolle in der Energiewende.
Denn er ist der Stoff, aus dem die Träume der Dekarbonisierung gemacht sind: sauber, speicherbar, vielfach verwendbar. Er wird mit erneuerbarer Energie aus Wind- oder Solarkraft per Elektrolyse aus Wasser gewonnen. Dabei entsteht kein CO2. Genau das macht erneuerbaren Wasserstoff – meist als grüner Wasserstoff bezeichnet – zum zentralen Baustein für eine der größten industriellen Herausforderungen unserer Zeit: für die Dekarbonisierung der Stahlindustrie.
Was bedeutet die Farbenlehre beim Wasserstoff?
Wasserstoff ist nicht bunt, sondern durchsichtig. Dass wir dennoch vor allem von grünem, blauem oder grauem Wasserstoff sprechen, liegt daran, dass er unterschiedlich gewonnen werden kann. Das Prinzip bei der Einteilung der Wasserstoff-Farben basiert nicht auf den physikalischen Eigenschaften des Gases selbst, sondern auf der Art der Herstellung und deren Auswirkung auf die Klimabilanz. Es handelt sich um ein farbliches Codierungssystem, das auf einen Blick zeigt, welches Herstellungsverfahren und ggf. welche Energiequelle genutzt wurde.
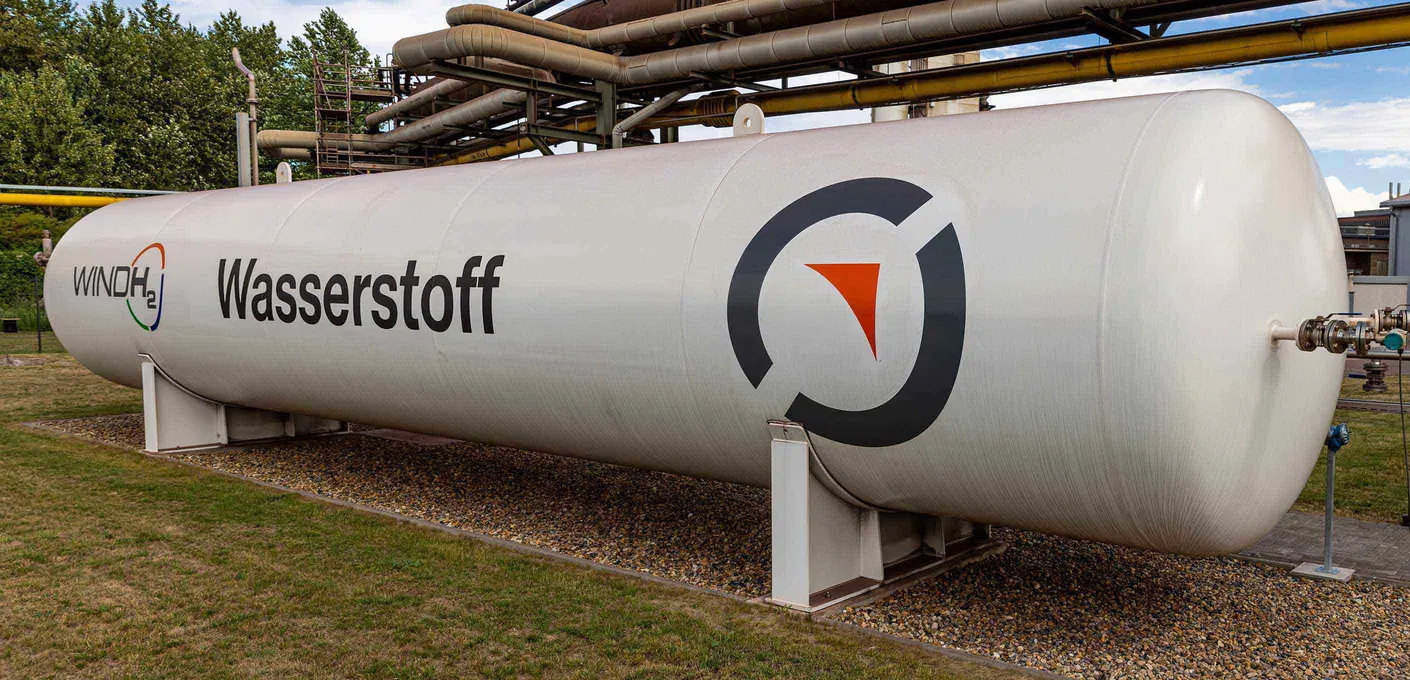
Grüner Wasserstoff wird mit der Power-to-Gas-Technologie hergestellt: Die Power-to-Gas-Technologie (P2G) wandelt erneuerbaren Strom (z.B. aus Wind- und Solarkraftwerken) in chemisch gebundene, gasförmige Energieträger um. Um grünen Wasserstoff zu gewinnen, wird als Verfahren die Elektrolyse genutzt: Elektrischer Strom spaltet Wasser (H2O) in seine Bestandteile Wasserstoff (H2) und Sauerstoff (O2). Nur wenn Ökostrom verwendet wird, spricht man von grünem bzw. erneuerbarem Wasserstoff.
Weißer Wasserstoff bezeichnet natürlich vorkommendes Wasserstoffgas, das sich in unterirdischen Lagerstätten befindet. Grüner und weißer Wasserstoff setzen bei Herstellung bzw. Förderung kein CO2 frei. Kommt die Energie dagegen aus fossilen Brennstoffen, entsteht grauer oder blauer Wasserstoff.
Blauer Wasserstoff wird mithilfe von Erdgas gewonnen. Im Gegensatz zu grauem Wasserstoff wird bei blauem Wasserstoff das dabei freigesetzte CO2 abgeschieden und dauerhaft gespeichert (CCS- oder CCU-Verfahren).
Pinker Wasserstoff beschreibt Wasserstoff aus einer Elektrolyse, welche mit Atomstrom betrieben wird.

Warum ist Wasserstoff für die Stahlproduktion relevant?
Die Stahlproduktion ist für rund sieben Prozent der globalen CO2-Emissionen aus dem Energiebereich verantwortlich. Denn im klassischen Hochofenprozess dient Kokskohle als Reduktionsmittel, um dem Eisenerz Sauerstoff zu entziehen und es zu Roheisen zu reduzieren – ein Verfahren, das große Mengen Kohlendioxid freisetzt. Pro Tonne Stahl entstehen dabei etwa zwei Tonnen CO2. Wenn nun aber Wasserstoff in der sogenannten Direktreduktion die Kohle ersetzt, wird der Weg zum CO2-reduzierten Stahl frei. Die Salzgitter AG setzt mit SALCOS® (Salzgitter Low CO₂ Steelmaking) auf erneuerbaren grünen Wasserstoff. Bis Mitte der 2030er Jahre will sie unter anderem mit diesem Instrument die Emissionen der Stahlproduktion um bis zu 95 Prozent senken. Der Konzern möchte „die Erzeugung erneuerbaren Wasserstoffs durch praxistaugliche Grünstromkriterien, Infrastruktur und wettbewerbsfähige Preise konsequent vorantreiben“, sagt Lennart Schümann, Experte für Energiestrategie bei der Salzgitter AG. Einer der Bausteine ist der langfristige Vertrag, den das Tochter-Unternehmen Salzgitter Flachstahl GmbH mit dem Energiedienstleister EWE geschlossen hat: Über sieben Jahre wird EWE jährlich etwa 10.000 Tonnen erneuerbaren Wasserstoff liefern. Dieser wird für das Transformationsprogramm SALCOS® genutzt.
Wie ist der Stand beim erneuerbaren Wasserstoff?
Bislang ist grüner Wasserstoff in der Industrie noch kaum im Einsatz. Im November 2025 beklagte der Bundesrechnungshof Risiken für Energiewende, Industriestandort und Bundesfinanzen, weil die Umsetzung der Nationalen Wasserstoffstrategie stocke. Zu einem ähnlichen Urteil kommt der Verein Deutscher Ingenieure (VDI) in seiner Studie „Energieträger der Zukunft stärken“. Sie fasst die Ergebnisse eines knapp einjährigen Multi-Stakeholder-Dialogs zusammen, ergänzt um eine Umfrage unter 275 Expertinnen und Experten aus Industrie, Wissenschaft, Politik und Zivilgesellschaft. Der Befund: Das aktuelle Umsetzungstempo ist nach Einschätzung des VDI zu langsam, zentrale Ziele der Nationalen Wasserstoffstrategie geraten zunehmend in Gefahr. Das liege nicht an technischen Hürden, sondern an politisch-administrativen Herausforderungen. Ohne gezielte staatliche Rahmenbedingungen und zeitlich befristete Förderinstrumente werde Deutschland das Potenzial im Bereich Wasserstofftechnologien verspielen – und neue Importabhängigkeiten riskieren.
Tatsächlich gibt es erste Projektabsagen aufgrund von Unsicherheiten beim Hochlauf. So wurde beispielsweise der 30-Megawatt-Elektrolyseur "Westküste 100" in Heide gestoppt. Gleichzeitig zeigen First-Mover-Projekte wie SALCOS® jedoch, dass Teile der Industrie längst auf dem Weg sind und in die Wasserstoff-Umstellung investieren. Auch die damit hergestellten CO₂-reduzierten Stahlprodukte werden von weiterverarbeitenden Unternehmen gezielt nachgefragt. Denn Kunden etwa aus der Automobilindustrie wollen ihre Nachhaltigkeitsziele erreichen und den CO₂-Fußabdruck ihrer Fahrzeuge entlang der gesamten Wertschöpfungskette reduzieren.
Was sind die größten Herausforderungen?
Noch gibt es Engpässe auf vielen Ebenen: Das gilt laut Wolf-Peter Schill vom Deutschen Institut für Wirtschaftsforschung (DIW) „sowohl bei der Elektrolyse als auch auf der Nachfrageseite, bei Speichern und auch beim Wasserstoffnetz“. Ehe sich grüner Wasserstoff in Deutschland etabliert, müssen mehrere Hürden überwunden werden:
Infrastruktur: Für Transport und Speicherung von Wasserstoff müssen Pipelines und Speicher teilweise erst gebaut und grenzüberschreitend zu einem europäischen Gesamtsystem verbunden werden.
Kosten: Noch ist grüner Wasserstoff teuer – und erhöht damit auch die Kosten für Produkte wie CO2-reduzierten Stahl. Der größte Kostenblock ist dabei der Stromverbrauch der Elektrolyseure.
Verfügbarkeit: Bis ausreichend grüner Wasserstoff produziert wird, können Direktreduktionsanlagen und bestehende Industrieöfen zwar übergangsweise auch mit Erdgas betrieben werden – schöpfen dann aber das vorhandene Potenzial für die Dekarbonisierung nicht vollständig aus.
Was der Wasserstoffhochlauf jetzt braucht
Am Wasserstoff führt kein Weg vorbei, wenn Deutschland seine Klimaziele erreichen und ein wettbewerbsfähiger Industriestandort bleiben möchte. Erste Liefervereinbarungen, Abnahmeverträge und strategische Partnerschaften zeigen, dass Erzeuger und industrielle Abnehmer bereits zusammenfinden. Stefan Mecke, Senior Manager Energiestrategie und ehemaliger SALCOS®-Sprecher, bringt es auf den Punkt: „Die zentrale Herausforderung ist das Kostenniveau. Wenn wir die Kosten durch geeignete Maßnahmen auf ein für industrielle Verbraucher akzeptables Niveau senken, schaffen wir die Voraussetzung dafür, dass der Wasserstoffhochlauf weiter Fahrt aufnimmt.“
Klar ist, dass Unternehmen stabile Rahmenbedingungen und langfristige Planungssicherheit brauchen, wenn der Wasserstoffmarkt in Schwung kommen soll. Für das Transformationsprogramm SALCOS® bleiben ausreichender Wasserstoff zu wettbewerbsfähigen Preisen sowie ein verlässlicher Hochlauf von Produktion, Importen und Infrastruktur die zentralen Erfolgsfaktoren.
Sechs Maßnahmen können die Kostenlücken schließen und Risiken für Lieferverträge absichern:
1. Strompreiskompensation (SPK) über 2030 hinaus verlängern: Inländisch produzierter erneuerbarer Wasserstoff braucht die Verlängerung der dazugehörigen Förderrichtlinie, sonst drohen die Kosten erheblich zu steigen.
2. Grünstromregeln praxisnäher gestalten: Die europäischen Grünstromkriterien für die Herstellung erneuerbaren Wasserstoffs sollten vorzeitig überarbeitet werden. Dabei sollten die Übergangsfristen für die stündliche Korrelation und die Zusätzlichkeit des eingesetzten erneuerbaren Stroms bis mindestens 2035 verlängert werden, ebenso sollte die 90-Prozent-Erneuerbaren-Vorgabe für den möglichen Netzbezug von Strom auf 80 Prozent gesenkt werden.
3. Befreiung von Netzentgelten beibehalten: Die bereits gewährte Befreiung für Elektrolyseure, die bis zum 4. August 2029 in Betrieb gehen, muss bleiben und auch nach 2030 braucht es wettbewerbsfähige Netzentgelte für die Wasserstofferzeugung.
4. Nachfrageanreize setzen: Befristete Leitmärkte sollten erneuerbaren, in der EU produzierten Stahl fördern.
5. Staatliche Absicherung der H2-Lieferverträge: Denkbar sind Avalkredite, die über Großbürgschaftsprogramme des Bundes abgesichert werden oder aber der Schutz von Warenkreditversicherungen durch Bundesgarantien bzw. Intermediäre.
6. Rechtzeitige Realisierung des H2-Kernnetzes: Kommt es zu Verzögerungen, drohen hohe Ausfallkosten. Neben dem Wasserstoffkernnetz und dem Europäischem Hydrogen Backbone sind Importterminals, Wasserstoffspeicher und Ammoniak-Cracker notwendig, die auch einen diskriminierungsfreien Zugang für Dritte bieten.

Einige dieser Forderungen finden sich auch im neuen Zehn-Punkte-Plan des Bundeswirtschaftsministeriums, der den Hochlauf der Wasserstoffwirtschaft fördern soll. So legt der Plan beispielsweise einen stärkeren Fokus auf Leitmärkte, weil sie bei richtiger Ausgestaltung einen mittelbaren Nachfrageimpuls für Wasserstoff auslösen. Damit will das Ministerium bis Mitte 2027 Klimakriterien für die öffentliche Beschaffung festlegen. Die WindSeeG-Novelle soll zudem den CO₂-Fußabdruck bei Offshore-Ausschreibungen berücksichtigen – das könnte die Nachfrage für CO₂-reduzierten Stahl erhöhen. Zudem will sich die Bundesregierung für die Verlängerung der Strompreiskompensation für Elektrolyseure über 2030 hinaus auf EU-Ebene einsetzen.
CO2-reduzierter Stahl: wie die Salzgitter AG vorangeht
Am Elektrifizierungsziel der COP31 arbeitet die Salzgitter AG bereits: Auf dem Werksgelände in Salzgitter entsteht eine der größten Elektrolyse-Anlagen Europas (100 Megawatt) zur eigenen Produktion von grünem Wasserstoff. Sie ist ein wichtiger Baustein für das SALCOS® Programm, mit dem der Konzern ab Herbst 2027 CO2-reduzierten Stahl erzeugen wird. Mit seinem zentralen Transformationsprogramm ersetzt der Konzern die konventionelle kohlebasierte Stahlherstellung durch eine wasserstoffbasierte Route. Das dient nicht nur dem Klimaschutz, sondern stärkt auch die Resilienz des Wirtschaftsstandorts, weil die Wasserstoffwirtschaft die Abhängigkeit von zunehmend unsicheren Importen fossiler Energieträger reduziert.
FAQ
Ähnliche Beiträge entdecken
H2-Liefervertrag: Verhandlungen im Neuland
10.000 Tonnen grüner Wasserstoff pro Jahr: Was nach Abschluss eines standardisierten Lieferabkommens klingt, war Pionierarbeit zwischen der Salzgitter AG und ihrem Partner EWE. Wie man einen Vertrag ohne Vorlage aushandelt – und was er für die Stahlbranche bedeutet.
Beitrag lesen
Das unsichtbare Netz der Energiewende
Ein bedeutender Teil der industriellen Transformation Deutschlands geschieht unterirdisch: Der Um-, Aus- und Neubau der Rohrleitungsnetze für Wärme, Wasser und Wasserstoff ist die größte und vermutlich diffuseste Baustelle des Landes. Eine Herkulesaufgabe, für die Stahlrohre das technologische Fundament bilden.
Beitrag lesenDie Adresse für diesen Artikel wurde in Ihrer Zwischenablage gespeichert.